


Une première depuis 2022 : la Banque centrale achète des devises pour freiner le shekel
Elle a injecté 801 millions de dollars pour refroidir la monnaie locale, au plus haut depuis 33 ans, ce qui pèse sur l'emploi dans la tech et l'export.
- Lire d'autres articles du Times of Israël sur Google – ajoutez-nous à vos sources préférées
Sharon Wrobel est journaliste spécialisée dans les technologies pour le Times of Israel.
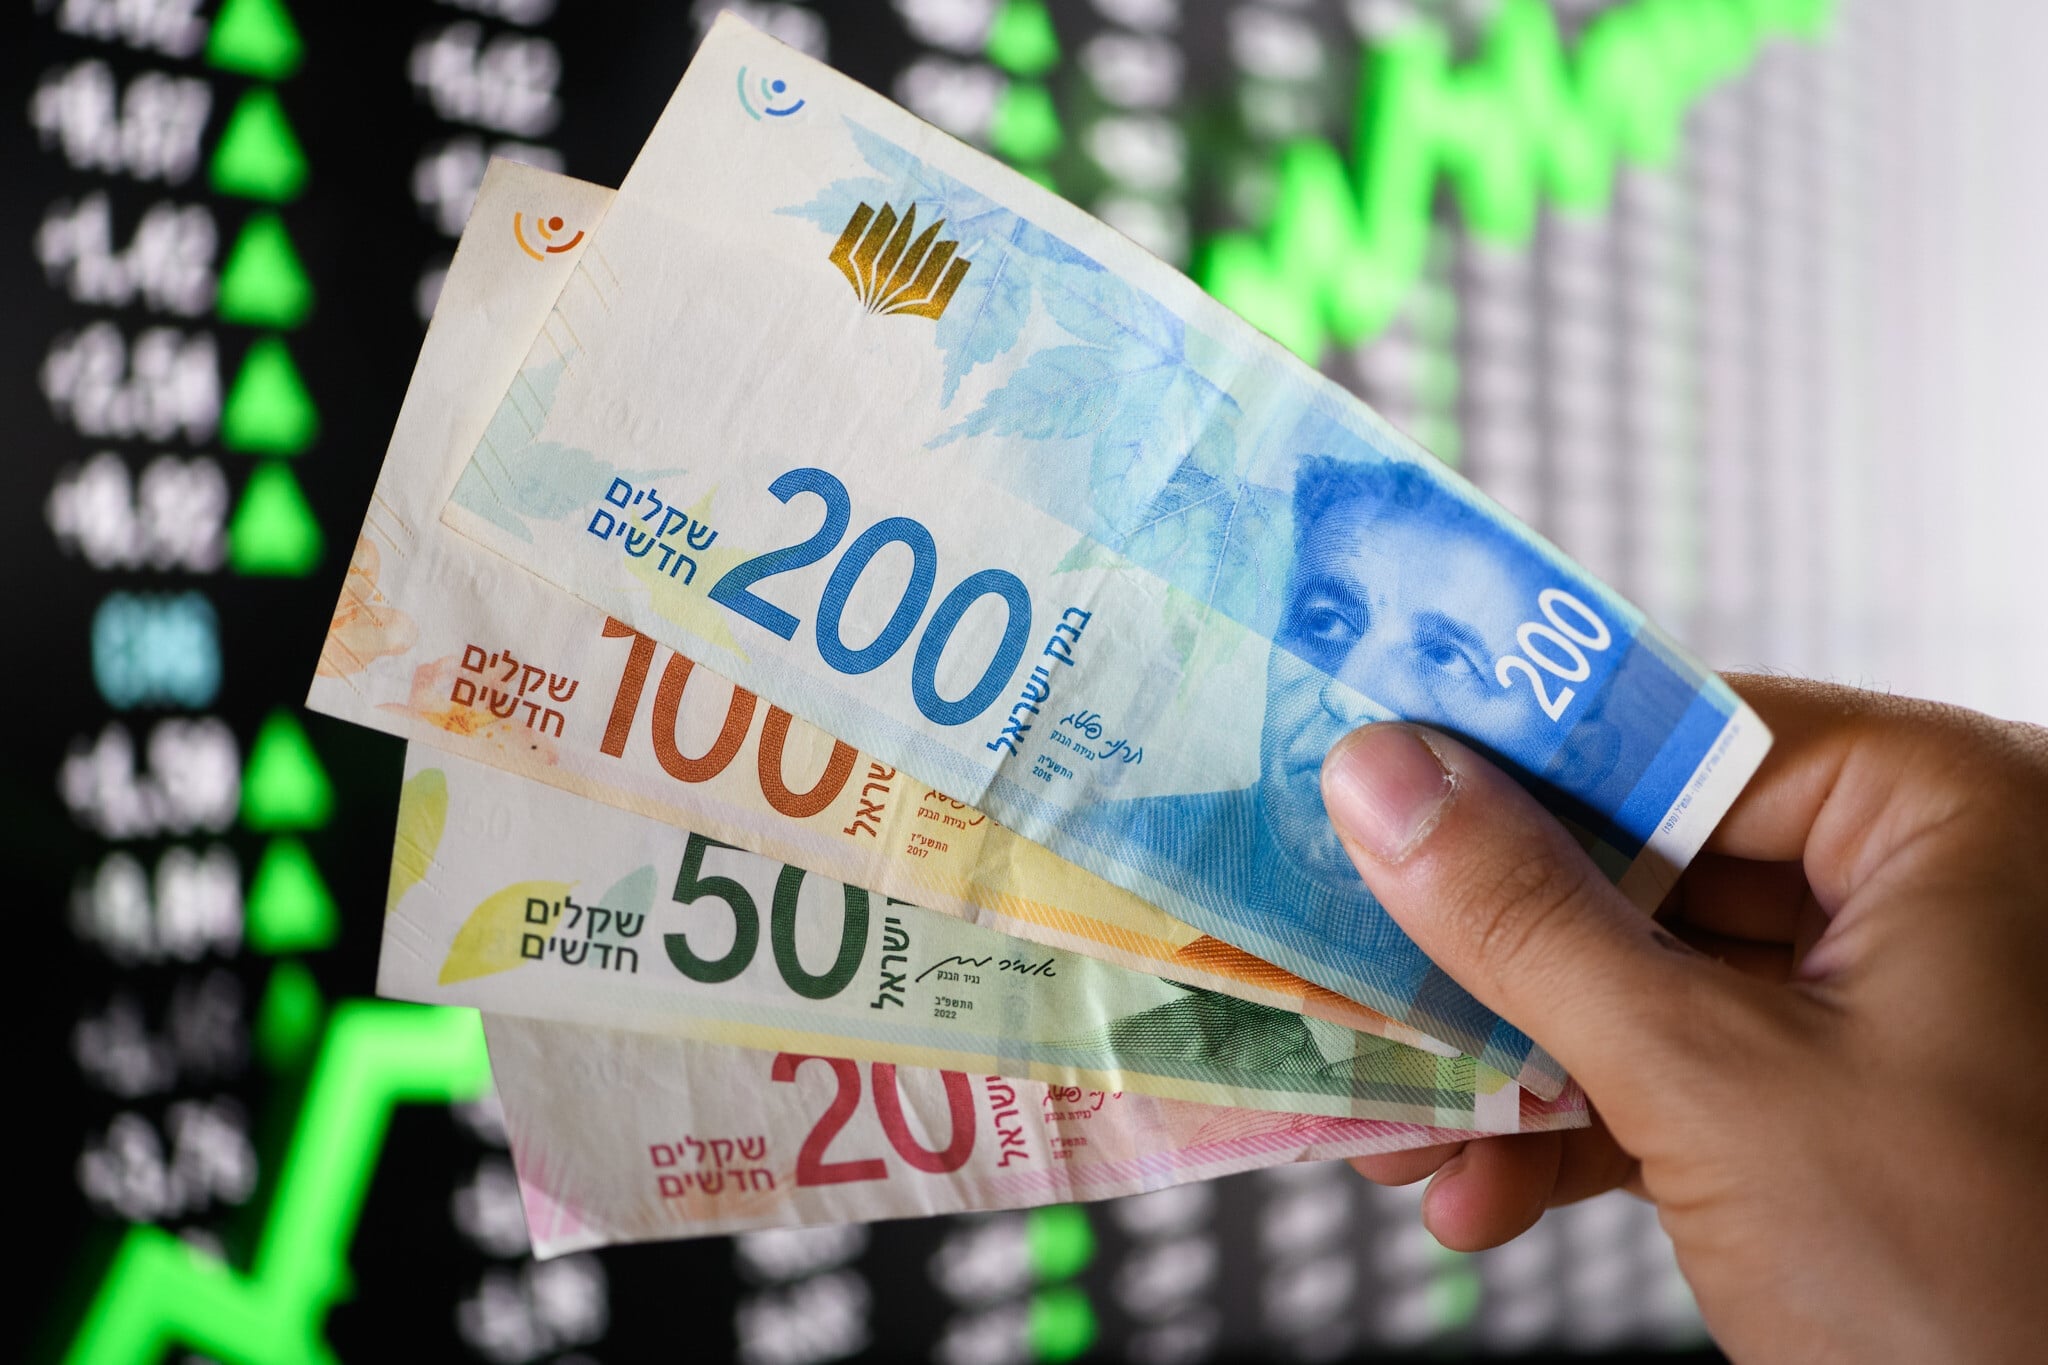
Selon le rapport mensuel sur les réserves de change de la banque centrale, pour la première fois depuis 2022, la Banque centrale d’Israël est intervenue sur le marché des changes en achetant 801 millions de dollars en mai dernier afin de freiner la forte appréciation du shekel.
La banque a précisé que les achats effectués en mai étaient destinés à garantir le « bon fonctionnement des marchés ».
Jusque-là, chefs d’entreprise et décideurs politiques n’avaient pas épargné leurs critiques vis-à-vis de la réticence de la banque centrale à agir, affirmant que le récent sommet atteint par le shekel face au dollar — un record depuis 33 ans — nuisait aux exportations, un des moteurs de la croissance économique. La force du shekel contraint en effet exportateurs et start-ups à privilégier les recrutements à l’étranger et le transfert de centres de R&D hors d’Israël, ce qui pourrait avoir des conséquences délétères sur la croissance économique future.
« Jusque-là inflexible, la banque centrale d’Israël fait preuve d’une certaine souplesse pour contenir l’appréciation du shekel », explique au Times of Israel Jonathan Katz, économiste en chef chez Leader Capital Markets. « Par ce geste, la banque centrale indique qu’il pourrait y avoir d’autres achats sur le marché des changes. »
La banque centrale n’a pas précisé le moment exact auquel ont eu lieu ces opérations. Toutefois, les observateurs du marché estiment que l’intervention sur les devises a eu lieu fin mai, lorsque le shekel est brièvement passé sous la barre des 2,80 NIS pour un dollar, son record depuis 33 ans face au billet vert.
Il semble que l’intervention de la banque centrale sur les devises ait affaibli le shekel de 4,6 % par rapport au dollar la semaine passée. La monnaie locale s’échangeait en effet autour de 2,94 NIS pour un dollar ce vendredi. Il n’y a pas de transactions sur les devises le dimanche.

« Compte tenu de la baisse marquée des anticipations d’inflation ces deux dernières semaines et de l’appréciation du shekel (jusqu’à la semaine dernière), nous estimons que la Banque centrale d’Israël a poursuivi ses achats de devises début juin », estime Modi Shafrir, stratège en chef de la Banque Hapoalim.
Les fabricants israéliens et les exportateurs reprochent au gouverneur de la Banque centrale, Amir Yaron, d’en avoir trop peu fait et trop tard pour freiner l’appréciation du shekel, lequel a gagné près de 20 % par rapport au dollar ces douze derniers mois. Les exportateurs estiment que la force du shekel menace la croissance et appellent de leurs voeux une baisse plus franche des taux d’intérêt ainsi qu’une intervention sur le marché des changes.
« La grande crainte est de voir l’industrie de la tech et les exportations industrielles très affectées. Ces forces fondamentales, cruciales pour l’économie et motrices pour l’emploi et les rentrées fiscales, s’en trouveraient affaiblies ; le shekel finirait alors par baisser, mais pour de mauvaises raisons », souligne Shafrir. « Les premiers indicateurs montrent qu’une monnaie forte grignote les marges des exportateurs, mais les effets les plus profonds ne se verront que dans les semaines et mois à venir. »
« Si un shekel fort nuit aux exportations, il nuit aussi à la croissance économique, laquelle est une priorité secondaire pour la Banque centrale d’Israël — c’est tout le dilemme auquel elle fait face », ajoute Shafrir.
La Banque centrale d’Israël dispose de plusieurs outils politiques, le principal étant le taux d’intérêt. Elle peut également acheter ou vendre des devises étrangères pour atténuer l’impact négatif de l’appréciation (ou de la faiblesse) du shekel sur l’inflation et l’activité économique. D’ordinaire, la banque centrale intervient sur le marché des changes en cas d’activité de marché inhabituelle et irrégulière, et non pour influencer directement le taux de change shekel contre dollar.
La dernière intervention d’envergure de la Banque d’Israël sur les devises remonte à la pandémie de COVID-19, lorsqu’elle avait annoncé l’achat de 30 milliards de dollars pour freiner la forte appréciation du shekel et atténuer les conséquences économiques de la crise.

Fin mai de cette année, la banque centrale, dirigée par Yaron, a abaissé les taux d’intérêt de 4 % à 3,75 %, soit la deuxième baisse de l’année. Lors de ses deux précédentes décisions, en mars et février derniers, elle n’avait pas touché aux taux, après deux baisses en novembre et janvier.
Un shekel excessivement fort a un effet déflationniste car il baisse le prix des importations, jugule la hausse des prix et les coûts du crédit des consommateurs et permet à la Banque d’Israël, soucieuse de la stabilité des prix, d’abaisser ses taux d’intérêt. Selon les chiffres les plus récents, le taux d’inflation annuel en avril est resté stable à 1,9 %, soit bien en deçà de la cible du gouvernement, située entre 1 % et 3 %.
« Le shekel est quelque peu surévalué ; les baisses de taux d’intérêt ne suffiront pas à elles seules à affaiblir la monnaie — cela ne marchera qu’avec des achats de devises », explique Shafrir. « Néanmoins, la baisse de l’inflation va permettre à la Banque d’Israël d’agir sur le marché des changes. »
« On a peine à imaginer que la Banque d’Israël laisse le taux shekel-dollar atteindre des sommets, autour de 2,50 NIS pour un dollar, du moins pas à court terme, car ce ne serait pas viable », ajoute-t-il.
A l’occasion d’une conférence, la semaine dernière, Yaron a indiqué que les taux d’intérêt pourraient baisser plus rapidement si l’inflation continuait de refluer, compte tenu du regain d’optimisme au sujet d’un possible cessez-le-feu avec l’Iran et de la baisse des cours des produits énergétiques.
« Plus les anticipations d’inflation diminuent — surtout si elles flirtent avec la limite inférieure de la fourchette cible —, plus une politique monétaire accommodante et des assouplissements rapides se justifient », précise-t-il.

Selon Yaron, la dernière décision en date sur les taux d’intérêt est le reflet, entre autres choses, d’un équilibre entre des risques géopolitiques opposés : la guerre contre un accord, la hausse des prix de l’énergie contre leur baisse et l’appréciation de la monnaie contre sa dépréciation.
Il souligne que la prime de risque d’Israël a continué de baisser, portée par l’espoir d’un accord avec l’Iran.
« Tous ces événements contribuent à faire reculer les anticipations d’inflation », conclut Yaron.
Reuters a contribué à cet article.

la Communauté du Times of Israël !