


La pression des « 3 » : pourquoi la hausse du shekel menace l’économie en Israël
Alors que la monnaie locale s'apprécie face au dollar au niveau mondial, les exportateurs peinent face à la hausse des coûts ; la compétitivité d'Israël menacée à court terme si le gouvernement n'agit pas
- Lire d'autres articles du Times of Israël sur Google – ajoutez-nous à vos sources préférées

Ces dernières semaines, le système monétaire israélien a connu des bouleversements bien plus profonds que ses fluctuations habituelles. Tandis que le dollar américain montre des signes de faiblesse et perd du terrain face à la plupart des grandes devises mondiales, le shekel israélien ne se contente pas de suivre la tendance : il la mène d’une main de fer, laissant les autres devises loin derrière.
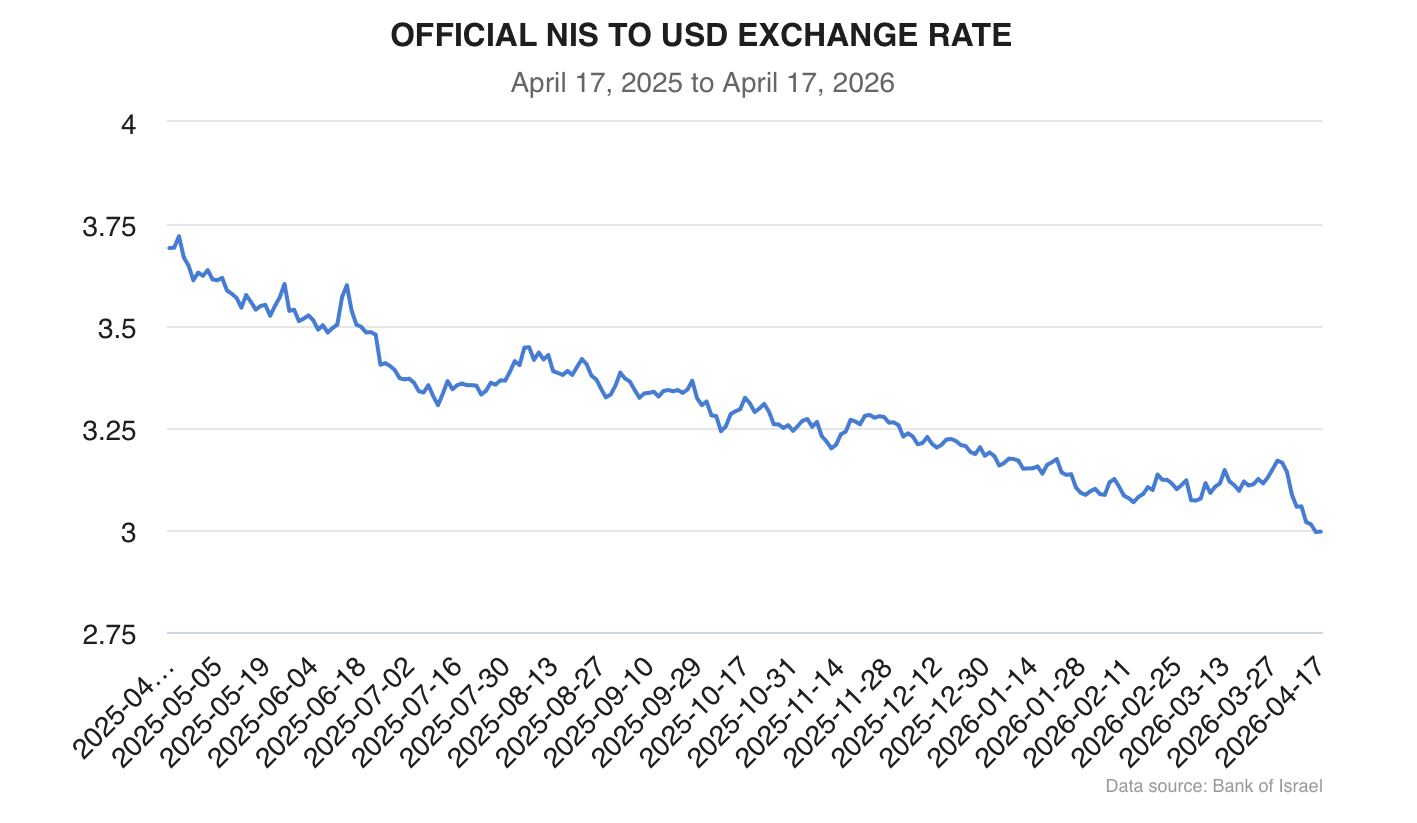
Les principales devises mondiales se sont renforcées, en moyenne, d’environ 2 % face au dollar au cours du seul mois d’avril. Le shekel a quant à lui bondi deux fois plus vite, passant pour la première fois en 31 ans au-dessous du seuil des trois shekels pour un dollar. Ces douze derniers mois, le dollar a chuté de 18,83 % face au shekel, soit de 3,691 à 2,996.
Cette hausse s’explique par plusieurs facteurs : une forte baisse de la prime de risque d’Israël dans le contexte des développements régionaux, notamment les cessez-le-feu avec l’Iran et le Liban ; d’importants afflux de capitaux résultant des avancées technologiques et sécuritaires ; des écarts de taux d’intérêt qui restent élevées ; et les gains enregistrés à la Bourse de New York, qui ont également une incidence sur la monnaie locale.
Tous ces facteurs ont contribué à renforcer considérablement le shekel. Toutefois, ce qui pourrait être perçu comme un signe de réussite pour l’économie israélienne risque de devenir rapidement un lourd fardeau pour ses moteurs de croissance.
Un shekel excessivement fort est une véritable bombe à retardement pour les exportateurs et les entreprises de haute technologie. Ces entreprises vendent leurs services et leurs produits en dollars, mais paient leur personnel et leurs frais de fonctionnement en shekels. Lorsque le dollar s’affaiblit, les exportateurs reçoivent moins de shekels pour les mêmes produits, sans pour autant voir leurs dépenses en shekels diminuer.
La hausse de la valeur du shekel réduit les marges bénéficiaires. Une appréciation de 5 % du shekel en deux semaines se traduit par une baisse spectaculaire des revenus en shekels. Il suffit parfois de quelques points de pourcentage pour faire la différence entre une entreprise rentable et une entreprise déficitaire. Il s’agit là d’une menace stratégique pour la compétitivité de l’économie.
Ce constat soulève une question évidente : pourquoi les institutions gouvernementales n’interviennent-elles pas pour modérer la hausse du shekel ?
À ce stade, la Banque d’Israël n’achète pas de dollars, l’appréciation du shekel s’inscrivant dans une tendance mondiale sur laquelle il est difficile d’influer. Si cette position n’exclut pas une intervention future, pour l’instant, la banque reste en retrait.
Les industriels se tournent donc vers le gouvernement. Ce dernier ne sera sans doute pas en mesure d’arrêter la hausse, mais il pourrait la ralentir.
De quels outils dispose le gouvernement ?
La première option, acceptée dans le monde entier, réside dans la création d’un fonds souverain. Le concept est simple : il s’agit de retirer des dollars de l’économie. Au lieu d’injecter ces devises étrangères dans le pays et d’inonder le marché, l’État en investit une large partie à l’étranger, atténuant ainsi la pression à la hausse sur le shekel.
Israël dispose déjà d’un tel fonds. Il a été créé pour gérer les recettes issues du gaz naturel. Ce fonds est toutefois axé sur un objectif spécifique, et n’est pas conçu pour faire face aux bouleversements actuels. On peut donc douter qu’il représente une solution viable.

La deuxième option consiste à intensifier les investissements dans les infrastructures. Si cela semble à première vue n’avoir qu’un rapport lointain avec le marché des changes, le lien existe bel et bien : l’augmentation des investissements dans les transports, l’énergie, le numérique et les travaux publics entraîne une hausse de la demande sur le plan économique, notamment en matière d’importations d’équipements et de services – et donc aussi de devises étrangères. En conséquence, cela atténue en partie la pression à la hausse sur le shekel.
Ce processus est toutefois lent et coûteux. Il nécessite une planification et des autorisations. Plus important encore, il n’apporte pas de réponse immédiate au taux de change du dollar à court terme, et risque d’accroître le déficit et la dette s’il n’est pas assorti d’une discipline budgétaire.
La troisième option est la plus intéressante et la plus réaliste : les organismes institutionnels (fonds de pension, fonds de prévoyance et fonds de formation) peuvent investir d’importantes sommes d’argent public à l’étranger, en particulier dans des actions américaines cotées en dollars. Lorsque les marchés boursiers américains progressent, la valeur des investissements en dollars augmente – ce qui peut parfois entraîner une exposition excessive aux devises étrangères par rapport à la politique définie.
Pour équilibrer cette exposition, les institutions cèdent des dollars et acquièrent des shekels. Sur un marché relativement restreint comme celui d’Israël, des ventes à hauteur de plusieurs milliards de dollars exercent une pression significative sur le taux de change. Depuis des années, on observe une corrélation quasi parfaite entre l’indice S&P 500 et la vigueur du shekel : lorsque l’indice progressait, le shekel s’appréciait, et lorsqu’il reculait, les institutions étaient contraintes d’acheter des dollars, provoquant un repli du shekel.
Les industriels ont proposé une solution créative : mettre en œuvre les opérations de couverture des institutions dans le cadre de transactions « de gré à gré » avec la Banque d’Israël. De cette manière, les institutions n’auraient plus à vendre des dollars sur le marché libre chaque fois que Wall Street connaît une hausse ; la banque centrale se chargerait directement du rachat de ces dollars. Une telle mesure contribuerait à réduire la pression sur le shekel. Toutefois, à ce stade, cette proposition ne semble pas enthousiasmer la Banque d’Israël.
En l’absence de telles mesures, les exportateurs se tournent vers le gouvernement dans l’espoir qu’il leur apporte un peu d’oxygène sous la forme d’allègements réglementaires, d’une assistance financière et d’une incitation à l’achat local.
En restant silencieux face à ces propositions, le gouvernement abandonne les exportateurs et le secteur des hautes technologies, qui sont alors exposés à la violence des fluctuations du shekel. Il ne faut pas oublier que la bataille pour le shekel ne se joue pas uniquement dans les salles de marché. Elle met également à l’épreuve la capacité du gouvernement à préserver la compétitivité essentielle de l’ensemble de l’économie israélienne.
la Communauté du Times of Israël !